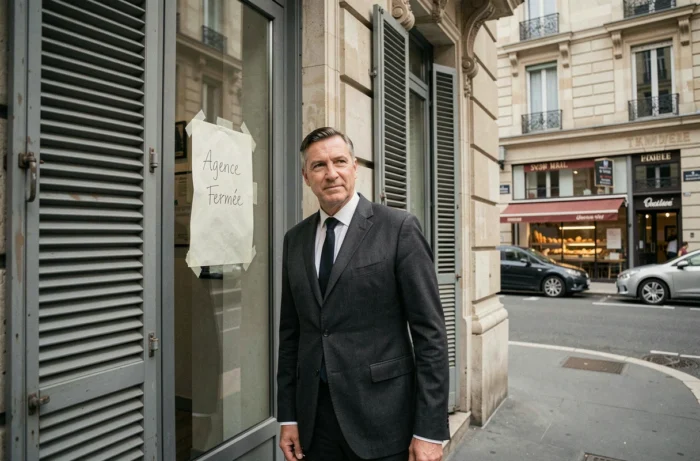
A reestruturação das redes bancárias francesas não desacelera. SG e o Crédit Mutuel Alliance Fédérale estão liderando o movimento de fechamento de agências em 2025, mas o LCL vem adicionar uma camada adicional com um plano interno visando 60 a 90 agências, principalmente na Île-de-France, Auvergne-Rhône-Alpes e na zona Mediterrânea. Observamos um fenômeno que vai além da simples otimização de custos: é uma reorganização estrutural das grandes redes bancárias francesas.
Superdensidade bancária francesa: o índice que explica os fechamentos
A França permanece em situação de superdensidade bancária em relação à zona do euro. Esse desequilíbrio persiste apesar de vários anos de redução das redes. Os grupos bancários ainda possuem malhas territoriais herdadas de uma época em que cada município ou quase justificava um ponto de contato físico.
Essa densidade excessiva pesa diretamente sobre os coeficientes de exploração. O custo de manutenção de uma agência pouco frequentada (aluguel, pessoal, conformidade) não é mais compensado pelos fluxos de clientes, especialmente nas áreas onde a migração para os canais digitais supera a média nacional.
As bancos ameaçados de fechamento em 2025 compartilham um perfil comum: agências de baixo tráfego, localizadas em áreas onde outro ponto de venda do mesmo grupo já cobre a área de influência. A racionalização visa prioritariamente esses duplicados geográficos.
LCL: um plano de fechamentos direcionado por região
Segundo um documento interno citado pela AFP em setembro de 2026, o LCL está preparando o fechamento de 60 a 90 agências adicionais. O direcionamento não é aleatório. Três áreas concentram a maior parte das supressões:
- A Île-de-France, onde a concorrência entre agências LCL e agências Crédit Agricole (matriz) cria redundâncias evidentes
- Auvergne-Rhône-Alpes, a segunda área em termos de número de implantations da rede LCL
- A zona Mediterrânea, onde a penetração das neobancos e das ofertas 100% online é particularmente forte
A implementação é apresentada como progressiva. O LCL começa pelas “situações mais evidentes”, ou seja, as agências cuja frequência e volume de operações no guichê caíram abaixo de um limite crítico. O acompanhamento dos colaboradores faz parte do dispositivo anunciado, mas as modalidades precisas (mobilidade interna, reclassificação) ainda precisam ser definidas localmente.
SG e Crédit Mutuel Alliance Fédérale: as redes mais afetadas em 2025
SG (ex-Société Générale) e o Crédit Mutuel Alliance Fédérale estão no topo da lista de fechamentos de agências bancárias para 2025. Na SG, a fusão com a rede Crédit du Nord, concluída em 2023, continua a produzir seus efeitos: os duplicados pós-fusão ainda alimentam os fechamentos dois anos após a integração técnica.
O Crédit Mutuel Alliance Fédérale, por sua vez, ajusta uma rede historicamente muito densa. A estrutura federal do grupo complica as decisões: cada federação regional negocia seu próprio cronograma. O resultado global continua sendo uma contração significativa no número de pontos de venda.
Corretores de crédito: um efeito dominó
Os corretores de crédito imobiliário sofrem um efeito espelho. Quando uma agência bancária fecha, o corretor local perde um interlocutor próximo. Os processos transitam para centros de decisão regionais, o que alonga os prazos de processamento e modifica a relação de força na negociação das condições.
Garantia dos depósitos e FGDR: o que o sistema cobre em caso de falência bancária
O fechamento de agências não é uma falência. A distinção é crucial. Uma agência que fecha transfere seus clientes para outro ponto da rede. A conta, os produtos de poupança e os créditos em andamento permanecem ativos.
Por outro lado, se uma instituição bancária realmente falisse, o Fundo de Garantia de Depósitos e de Resolução (FGDR) interviria. O sistema francês garante os depositantes em suas contas correntes, cadernetas e contas a prazo. A garantia se aplica por depositante e por instituição.
- Os depósitos estão cobertos até o limite do teto legal pelo FGDR
- Os produtos de seguro de vida estão sujeitos a outro mecanismo de garantia (FGAP)
- Os títulos financeiros (ações, obrigações em conta-títulos) são protegidos por um dispositivo distinto
Fechamento de agência e falência bancária são duas situações juridica e financeiramente sem relação. O risco sistêmico no setor bancário francês continua sendo controlado pelos índices prudenciais impostos pelo BCE e pela ACPR.
Reorganização bancária na França: além dos fechamentos de agências
Recomendamos não ler esses fechamentos apenas sob a perspectiva da redução de custos. O movimento atual traduz um reposicionamento dos bancos franceses em direção a um modelo híbrido. As agências que sobrevivem mudam de função: menos guichês transacionais, mais consultoria patrimonial e agendamentos mediante contato prévio.
As energias fósseis do setor bancário são as operações de guichê de baixo valor agregado. Transferências, depósitos de cheques, consultas de saldo: esses fluxos migraram massivamente para os aplicativos móveis. A rede física se reorienta para momentos de vida de alto valor (crédito imobiliário, sucessão, poupança para aposentadoria).
Para os clientes afetados por um fechamento, a transferência é automática para a agência de vinculação mais próxima. A mudança de consultor designado continua sendo o principal irritante relatado, muito mais do que a distância geográfica adicional. Os bancos que gerenciam mal essa transição relacional correm o risco de ver seus clientes migrarem para ofertas online concorrentes.